Domain deichselschutz.de kaufen?
Wir ziehen mit dem Projekt
deichselschutz.de um.
Sind Sie am Kauf der Domain
deichselschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deichselschutz.de kaufen?
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **
Ähnliche Suchbegriffe für Einkünften
Top-Angebote
Produkte zum Begriff Einkünften:
-
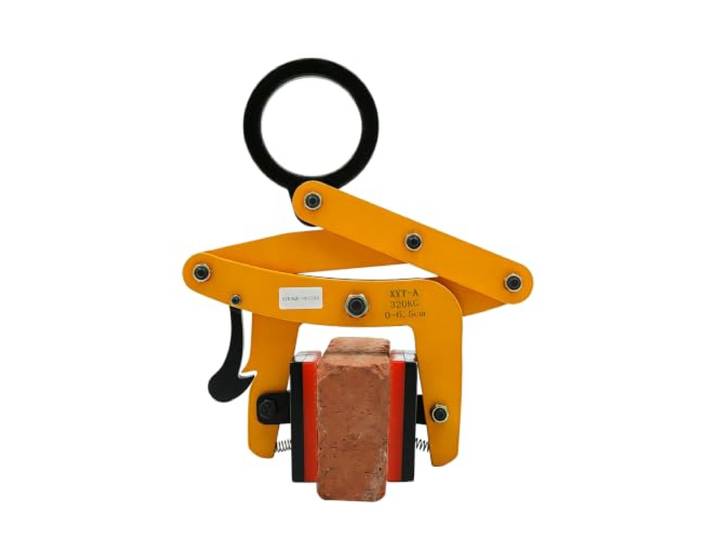
Palettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und SicherheitPalettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und Sicherheit. HOHE ZUGKRAFT – Verstärkte Schrauben und Muttern erhöhen die Stabilität und unterstützen eine maximale Zugkraft von 320 kg, geeignet für schwere Hebeaufgaben in Industrie und Bau. ROBUSTES MATERIAL – Hergestellt aus 355-Manganstahl mit Oberflächensprühverfahren, widerstandsfähig gegen Korrosion, Rost und Verschleiß für eine lange Lebensdauer. SICHERER HALT – Rutschfeste Polyurethan-Pads an der Klemmbacke verbessern den Grip und sorgen für einen festen Sitz des Steins oder der Holzpalette, wodurch das Risiko von Stürzen reduziert wird. BENUTZERFREUNDLICHES DESIGN – Der Einzelschermechanismus ermöglicht eine schrittweise Kraftübertragung und eine Kieferöffnung von 0 bis 6,5 cm für verschiedene Materialstärken. VIELSEITIG EINSETZBAR – Geeignet zum Greifen und Heben von Holzpaletten, Schnittholz und Steinen in Automobil-, Bau-, Lager- und Transportumgebungen sowie bei Infrastrukturprojekten.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **


Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit?
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Bei Einkünften aus nichtselbständiger Arbeit können dazu beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung zählen. Diese Kosten mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von der steuerlichen Absetzbarkeit profitieren zu können. **
Was zählt zu den Einkünften aus nichtselbständiger Arbeit?
Zu den Einkünften aus nichtselbständiger Arbeit zählen alle Einnahmen, die eine Person im Rahmen eines Angestelltenverhältnisses erhält. Dazu gehören beispielsweise Gehälter, Löhne, Boni, Provisionen und Sachleistungen. Auch Überstundenvergütungen, Urlaubs- und Weihnachtsgeld sowie Prämien zählen zu den Einkünften aus nichtselbständiger Arbeit. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben, da sie besteuert werden müssen. In einigen Fällen können auch steuerfreie Sachleistungen wie beispielsweise Jobtickets oder Essensgutscheine zu den Einkünften aus nichtselbständiger Arbeit zählen. **
Top-Angebote
Produkte zum Begriff Einkünften:
-
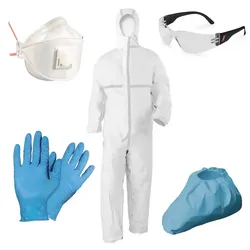
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Palettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und SicherheitPalettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und Sicherheit. HOHE ZUGKRAFT – Verstärkte Schrauben und Muttern erhöhen die Stabilität und unterstützen eine maximale Zugkraft von 320 kg, geeignet für schwere Hebeaufgaben in Industrie und Bau. ROBUSTES MATERIAL – Hergestellt aus 355-Manganstahl mit Oberflächensprühverfahren, widerstandsfähig gegen Korrosion, Rost und Verschleiß für eine lange Lebensdauer. SICHERER HALT – Rutschfeste Polyurethan-Pads an der Klemmbacke verbessern den Grip und sorgen für einen festen Sitz des Steins oder der Holzpalette, wodurch das Risiko von Stürzen reduziert wird. BENUTZERFREUNDLICHES DESIGN – Der Einzelschermechanismus ermöglicht eine schrittweise Kraftübertragung und eine Kieferöffnung von 0 bis 6,5 cm für verschiedene Materialstärken. VIELSEITIG EINSETZBAR – Geeignet zum Greifen und Heben von Holzpaletten, Schnittholz und Steinen in Automobil-, Bau-, Lager- und Transportumgebungen sowie bei Infrastrukturprojekten.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
-
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **
-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
Ähnliche Suchbegriffe für Einkünften
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Referenzwerk Prävention und GesundheitsförderungReferenzwerk Prävention und Gesundheitsförderung , Grundlagen, Konzepte und Umsetzungsstrategien , Rakel > Autopflege & Aufbereitung , Auflage: 6., überarbeitete und erweiterte Auflage 2024, Erscheinungsjahr: 20240923, Produktform: Kartoniert, Redaktion: Hurrelmann, Klaus~Richter, Matthias~Stock, Stephanie, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 616, Abbildungen: 47 Abbildungen, Themenüberschrift: MEDICAL / Reference, Keyword: Gesundheitswesen; Krebs; Medizin; Methoden; Psychologie; Pädagogik; Soziale Arbeit; Weiterbildung, Fachschema: Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Pflegewissenschaft, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Nachschlagewerke, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 33, Gewicht: 1288, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **
-
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit?
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Bei Einkünften aus nichtselbständiger Arbeit können dazu beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung zählen. Diese Kosten mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von der steuerlichen Absetzbarkeit profitieren zu können. **
-
Was zählt zu den Einkünften aus nichtselbständiger Arbeit?
Zu den Einkünften aus nichtselbständiger Arbeit zählen alle Einnahmen, die eine Person im Rahmen eines Angestelltenverhältnisses erhält. Dazu gehören beispielsweise Gehälter, Löhne, Boni, Provisionen und Sachleistungen. Auch Überstundenvergütungen, Urlaubs- und Weihnachtsgeld sowie Prämien zählen zu den Einkünften aus nichtselbständiger Arbeit. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben, da sie besteuert werden müssen. In einigen Fällen können auch steuerfreie Sachleistungen wie beispielsweise Jobtickets oder Essensgutscheine zu den Einkünften aus nichtselbständiger Arbeit zählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.